500+
服务企业
1600亿+
美元(年)
1,500,000+
报关单(年)
500,000,000+
电商包裹(年)


平台无缝对接国际贸易单一窗口、各地方市场采购平台(广州、佛山、中山、东莞、青岛、临沂、烟台)、跨境电商平台、及各码头舱单系统。无成本实现一次报关录单多模式申报。
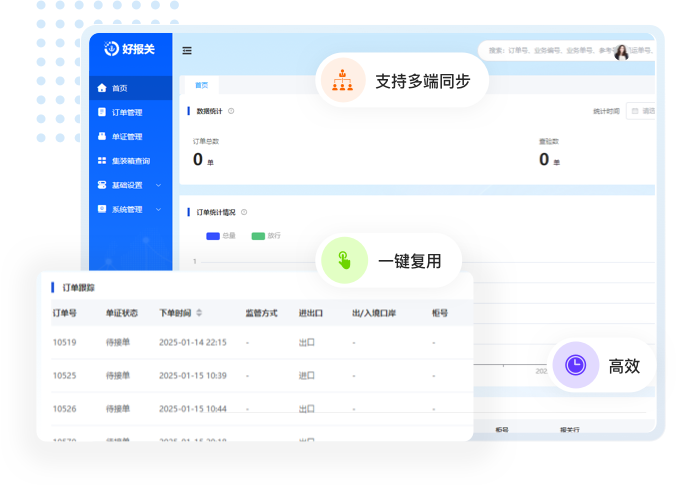
智能导入,AI自动识别快速制单,对接中国国际贸易单一窗口,一键申报,提高报关效率。
简化归类申报,只需要录报关单,系统自动生成报关材料,一键发送申报,效率提升100%!
对接全国公服数据通道,清单模式360°保障报关全流程。智能识别自动制单,一键汇总报关、批量离境。
进行货物信息记录,加工流程跟踪,单耗管理,提高生产效率和产品质量 合法合规保障,风险防控,提高监管效率,促进贸易便利化
税收优惠便利,进出口通关便利,实现降本增效
全方位一站式服务,您的报关管家
 一对多快速高效
 极致节约成本
 全国公路舱单、海运舱单(深圳、广州)
全国公路舱单已无缝对接单一窗口,舱单状态实时更新回传。同时系统已与深圳蛇口、盐田、大铲、广州南沙等地的码头、船代海运平台系统打通,真正实现一端录入多端口申报舱单,极大的提高舱单做单效率。
 报关单即舱单(报关单录完后一键生成舱单)
取代传统多人参与数据录入的工作模式:只需要一个人录完报关单后系统自动生成对应的舱单数据,同时发送给船代和海关,最大限度的节省人工成本。
全方位一站式服务,您的报关管家
“好报关”是一套基于报关易通关底座的报关前置系统,旨在优化报关流程,为企业提升通关效率,降低人工跟单成本。优秀的货代与先进的报关行,就用好报关报关下单系统。


 联系客服
广东:深圳、广州、佛山、东莞、汕头、珠海
福建:泉州、厦门、福州
浙江:金华、宁波、义乌
山东:青岛、临沂、威海、烟台
云南:昆明、河口、红河
新疆:喀什
四川:成都
江西:南昌
湖北:武汉
上海、天津
广东:深圳、广州、佛山、东莞、汕头、珠海
福建:泉州、厦门、福州
浙江:金华、宁波、义乌
山东:青岛、临沂、威海、烟台
云南:昆明、河口、红河
新疆:喀什
四川:成都
江西:南昌
湖北:武汉
上海、天津
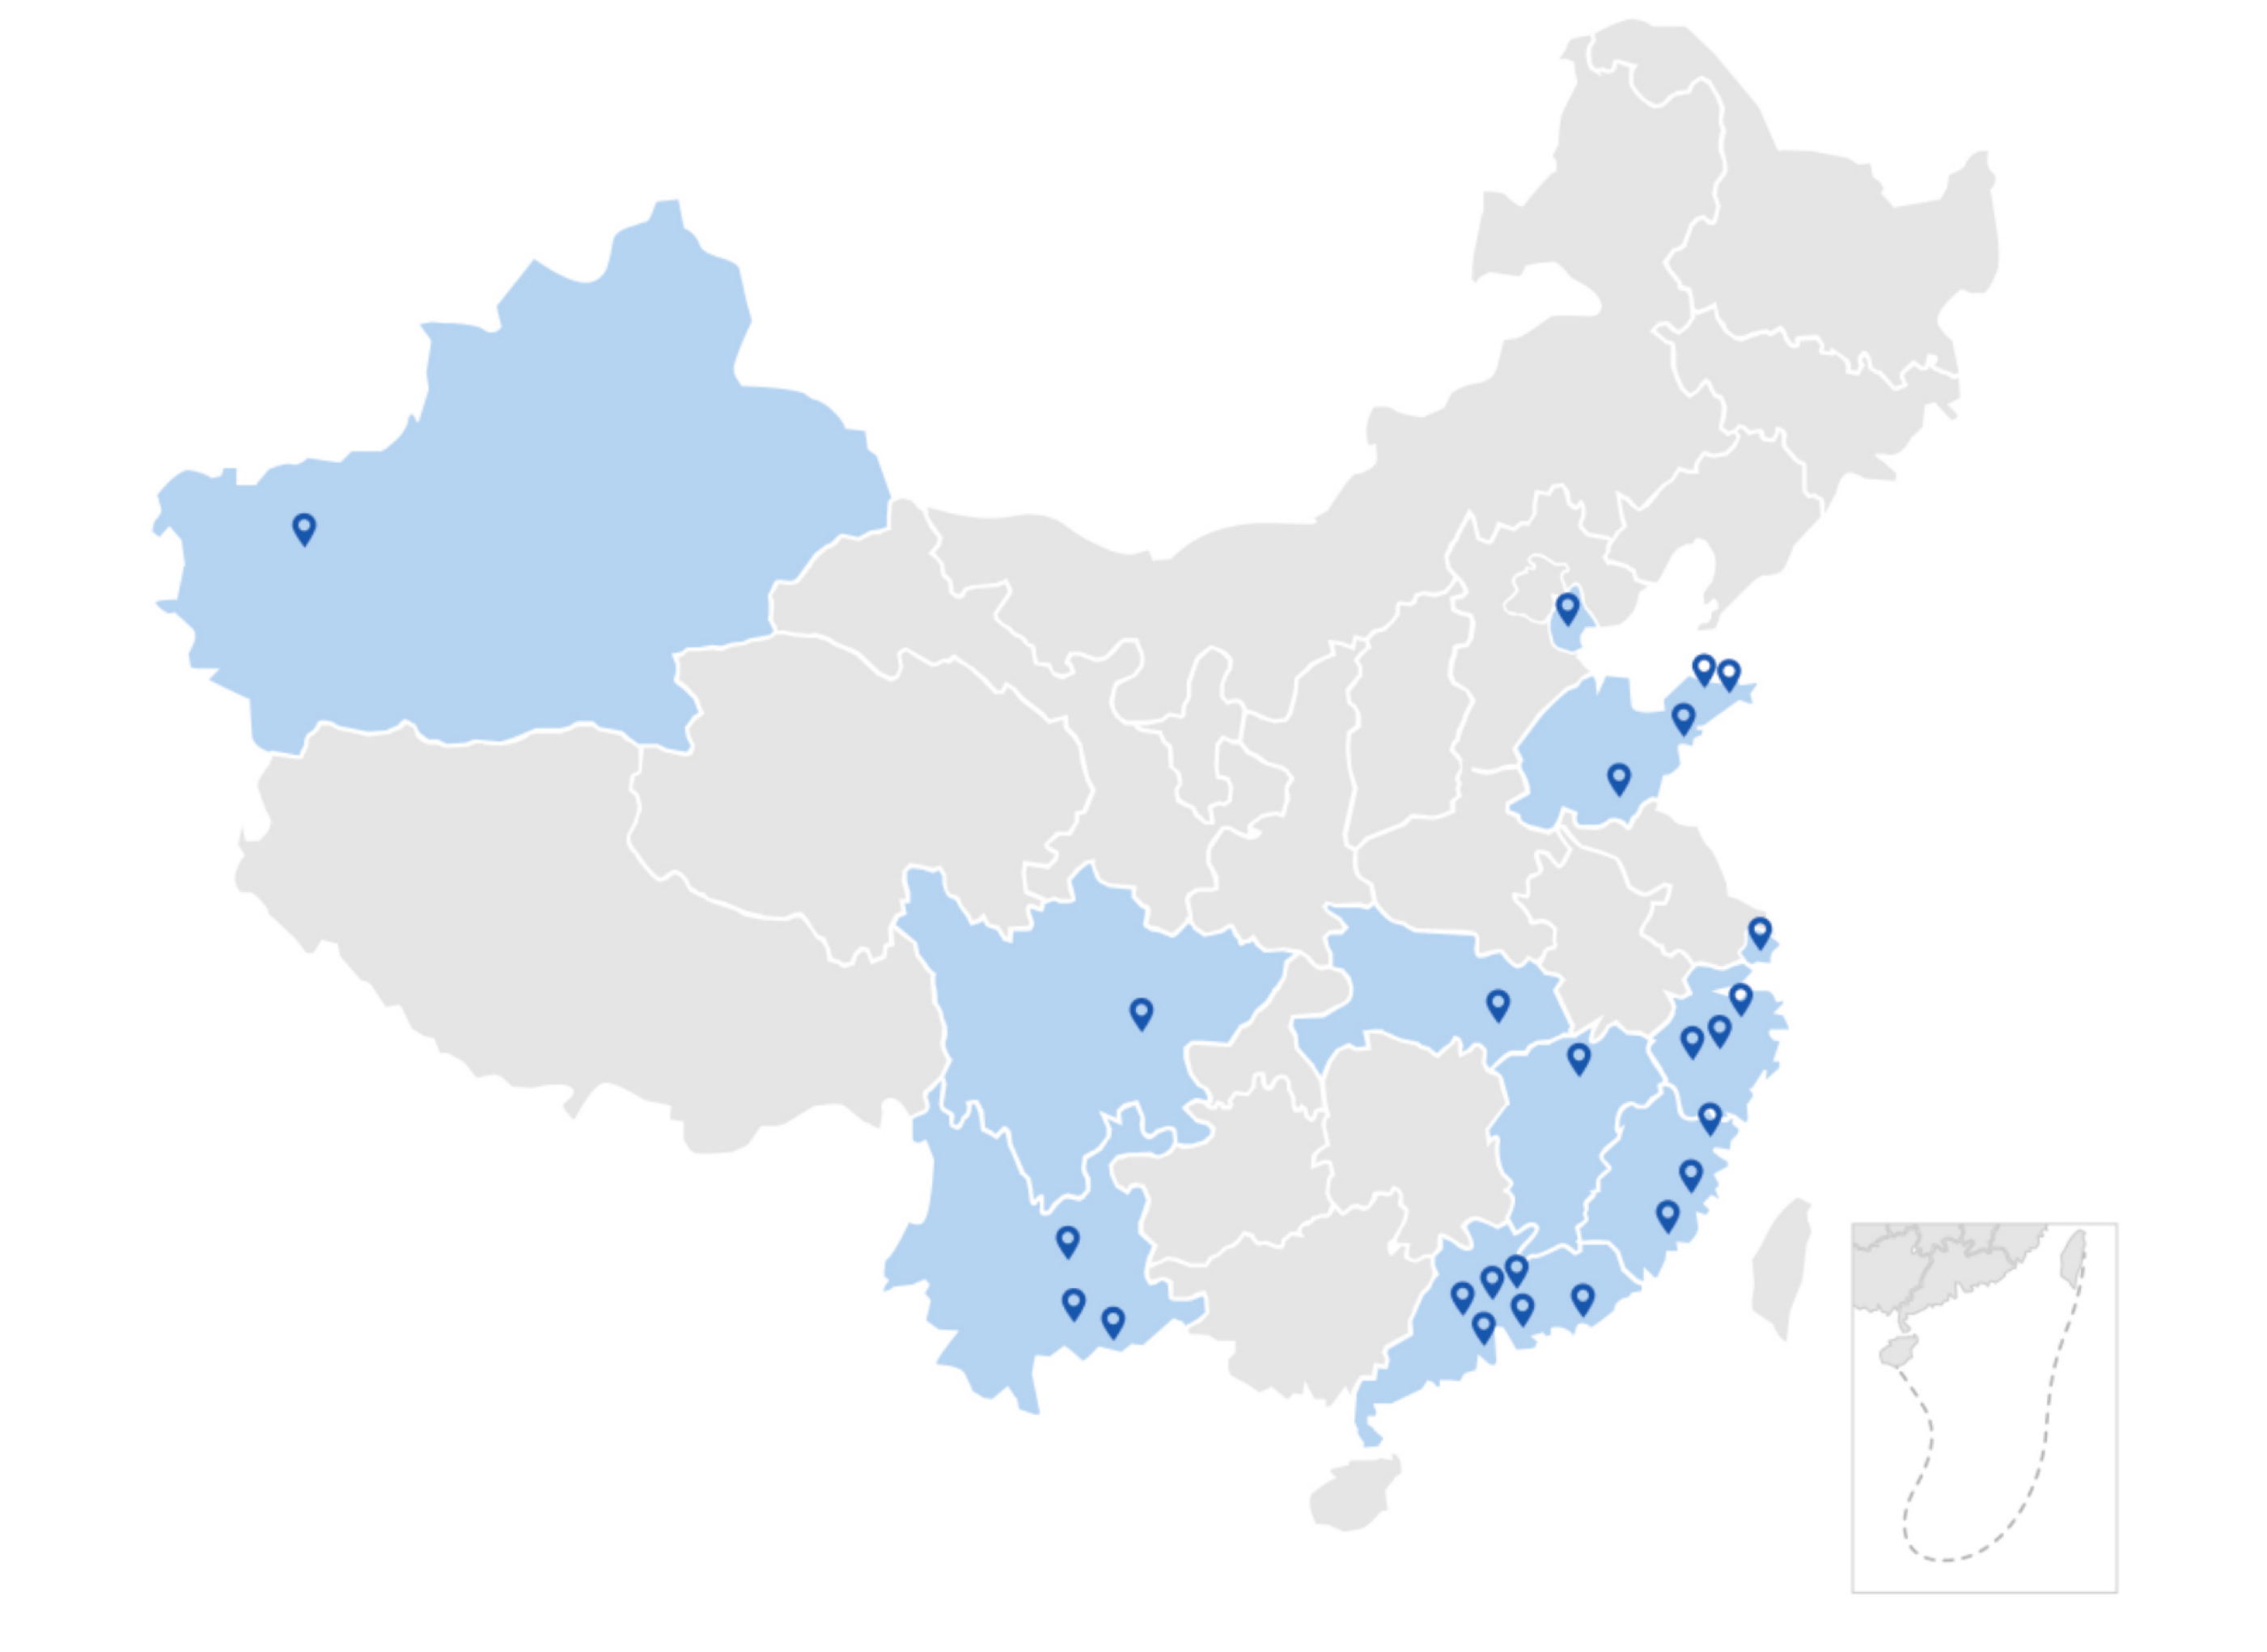
50+
目前客户覆盖全国省市
500+
累计服务报关企业
90%+
口碑良好,全国客户分布超 90%为转介绍
客户问「岛内销售能免哪一项税」,报关行和货代最容易答错的有两处:把「免关税」答成「三项全免」,把「七个条件」记成「四个」。11 月 2 日印发的琼财税〔2026〕986 号,是省级三部门给「一线」「二线」补的执行口径,底本是海关总署 2025 年第 158 号公告。真正卡住人的,是第十一条那三种不免的情形。 先分清两份文件。10 月 29 日公布的商自贸发〔2026〕187 号,讲的是「允许你在海南做什么」;11 月 2 日这一份琼财税〔2026〕986 号,讲的是「手上的货怎么走、税怎么算」。 187 号管的是区域产业政策,是各部委与省级联合发的措施包;986 号是海南省财政厅、发改委、商务厅三家补的执行口径,企业是间接受益方。 只在考虑要不要在海南设点,187 号够用;已有保税货在特殊监管区域、保税物流中心或保税仓库,或有产线在跑,这篇才有你要的东西。 这份通知是什么、不是什么 省级三部门的执行分工通知,主送省直单位与市县三部门。 文号琼财税〔2026〕986 号,落款 2026 年 11 月 2 日,公布之日起实施。上位依据是「发改办区域〔2026〕754 号」,发文机关不作展开;底本是海关总署 2025 年第 158 号公告,986 号参照适用。 封关运作起算日 2025 年 12 月 18 日,是近一年后的细化。通知四部分,后两部分为组织保障与风险防控,不设企业申报义务。 口径落在三件事上:参照加工增值政策文件要求、增值达到或超过 30%、免征进口关税。 「一线」那一类:真正的门槛是「有没有改变货物状态」 先看三个载体:海关特殊监管区域、保税物流中心、保税仓库,且须实施保税仓储。 真正的门槛在这里:货物未发生流转,也没有加工、检测、维修、混兑等各类改变货物状态的情形。 这个列举是开放的,「等」字后面还有空间,不是只写了五样。二手稿常把这句删掉,整条就变成「进区就算」。 动过其中任何一样,就不适用这套办法,原文措辞是「继续按照现行规定管理」,说的是继续按现行规定办,不是另设一套。 没动过的货,进入自贸港其他区域的,参照「一线」进口执行封关政策文件的要求。这句话落到操作上,是按封关政策文件里「一线」进口的要求办,不按一般贸易那套办。 还有一处容易忽略:此前已完成检疫、检验、许可证件核验等管理措施的,不再重复实施;这一条只对「一线」货有效,第二类不适用。 「二线」那一类:七个条件,一个都不能少 七个条件,分两组记:前四条是「鼓励类产业企业」的法定含义,后三条是货和情形本身。七条必须一起看:前四条判「企业有没有资格」,后三条判「这票货算不算」;资格不够,后三条算了也没用。 前四条:谁是「鼓励类产业企业」(158 号公告第三条)①在《海南自由贸易港鼓励类产业目录(2024 年本)》(发改区域规〔2024〕227 号)规定的产业项目里做生产加工②在海南自贸港登记注册③具有独立法人资格④在海南省公共信息服务平台完成备案后三条:货和情形⑤含进口料件⑥加工增值达到或超过 30%⑦在岛内销售 以上七条同时满足,才进入第十一条那三项排除的筛查。 ①要看准:目录认 2024 年本,项目对不上,后面六条都白搭。 ④「平台完成备案」和第五节第五步是同一件事的两个侧面,不是两次备案。 ⑤正面记住:不含进口料件的货,不在这套政策的范围里。 ⑥的算法在 158 号公告第四条,公告直接给了公式,连内销价格、进口料件价格、境内采购料件价格怎么计价都分列了;累计情形按第五条。本文篇幅所限不展开,条文以公告第四条为准;实际核算与抽查认定以海关为准。 税种范围要记准:三个税种里免的只有一个关税——免征进口关税,进口环节增值税和消费税照章征收。「照章征收」就是按进口环节税率正常征收、不减免。 所以「岛内销售免税」是错的,也不是三个税种一起免除。 增值过了 30%,还有三种情形不免 判据先立住:30% 是必要条件,不是充分条件,过了 30% 只是进了门。 158 号公告第十一条的前提是「货物内销时」。岛内销售靠 986 号的参照传导过来,怎么落上去目前没有公开指引;但这三种情形被排除在免征之外,是明确的。 (一)属于涉及实施关税配额管理,贸易救济措施,中止关税减让义务、加征关税措施,为征收报复性关税而实施加征关税措施(加征关税均获得排除的除外)的。 这一项里的情形要分开读。更要看末尾半句——「(加征关税均获得排除的除外)」:加征关税一旦获得排除,这一项就不再构成障碍。这是全条唯一的翻盘口子,漏掉它等于把有救的情形写成没救。 (二)指仅经过掺混(含掺水、稀释等)、粘贴标签、更换包装、分拆、组合包装、削尖、去壳、简单研磨或者简单切割等一种或多种微小加工或者处理的。认定主体是海南省商务厅会同海南省内相关单位,不是报关行能自己判的。 (三)其他按有关规定应当征收进口关税的。原文就这一句,兜底用。 为什么这两项最要命?恰恰是报关行最常碰的两类活:一类涉配额、涉贸易救济,一类是试图靠贴标、换包装、分装凑出增值的。30% 算得再漂亮,撞上也过不去。 首次享惠要走的手续,以及报关时那个确认编号 上一节说七个条件,这一节说备案手续——备案的最后一步,就是把七条件里的第四条走完,不是两道手续。 按 158 号公告第七条,「首次」申请分五步,每步看谁办、办什么: 步谁办、办什么①企业向海南省商务厅指定单位提交申请②市县初核③报省商务厅会同省内相关单位审核同意④经海口海关评估符合海关监管条件⑤通过海南省公共信息服务平台向海关备案;七条件第四条落实 「首次」不能省:这是首次申请流程,不是每票都走一遍;备完案以后每票走第八条。 第八条:备案之后不等于马上能免。每次内销申报时,加工增值达标的,海关系统自动生成「内销免征进口关税确认编号」,凭编号办理进口申报纳税手续;找不到编号,先回看增值核算和备案状态。 三条提示:备案信息的内容按 158 号公告第七条列明,具体申请材料清单以受理单位当期要求为准;五步串行,前一步不过不进下一步;备案是前置条件,不等于自动享受。 三条边界,先把最容易误读的说清 第一,986 号措辞是「参照……适用加工增值政策文件要求」。 158 号公告对应条款写的适用情形是「从海南自贸港进入内地」,「在岛内销售」不在那段文字里。据公开报道,11 月 3 日有首单按免关税办结;个案事实,不构成对文件适用范围的解释,具体适用仍以主管海关认定为准。 作业层面是否等同,本文件未作解释,须向主管海关确认。 第二,岛内销售不等于二线出岛,货物物理上没有离开海南;免关税属进口环节优惠,与出口相关的税收处理分属两套制度,不可混用。 第三,首单是单一药品个案(货值 53.95 万元、减免关税 2356 元),行业同类业务另有 750 万元、3.3 亿元的量级,个案不代表你的货。 有保税货在海南的,建议转给负责复核的同事,对着七条件和三项排除过一遍。 本文由深关通科技旗下报关易整理。 本文口径依《琼财税〔2026〕986 号》与海关总署 2025 年第 158 号公告整理,具体以主管海关要求为准。
出口这张原产地证,走的是 2018 年那套规则;2027 年那份新法令,管的是越南国内贴标。两个“30%”不是一个 30%——先把规则分清,再谈单证。 客户问过一句:“越南明年起转口就不算原产了吧?”这句话里压着两件事:他有一票要出越南的货在等原产地证,同时听说了一份把“30%”写进去的越南新法令。他把两件事粘成了一件,答案才听起来只有一个。 这两条线背后是两份时态完全不同的文件:出口这一侧的依据自 2018 年起一直有效;2027 年那份要到 2027 年 1 月 1 日才生效,现在还没开始管。本文口径截至 2026 年 11 月 2 日。 数字撞了,规则没撞。先分清这票货走哪条轨,再核那个“30%”指哪件事。 两套规则 · 先分轨 同一个“30%”,两套规则 一套管出口原产地证 2018 年那套法令与工贸部通知里的产品特别规则,逐产品查 一套管越南国内贴标 2027 年 1 月 1 日才生效的那份法令,固定四位税则号改变或越南价值含量 30% 两套规则、两个场景,数字撞了,规则没撞 第一节 第一套|2027 年 1 月 1 日才生效的 384 号法令:管的是越南国内贴标 先说这份传得广、也容易被用错位置的文件。384/2026/NĐ-CP 是 2026 年 10 月 9 日由副总理范嘉禄受总理委托签署的政府法令,生效日写的是 2027 年 1 月 1 日——拿它去回答一张当期就要交出去的原产地证,时点上是错位的。 它管的是越南国内市场贴“越南原产”标签这件事:商品在越南国内销售、标签上要写“越南原产”,按这份法令的判据走。判据两个选项择一:固定的四位税则号改变,或者越南价值含量达到 30% 及以上。基数也不是出口报价,法令专门定义了“出厂价”。这套判据是给标签服务的:标签上写什么,看的是这件商品在越南国内的加工状态,不是它出口时能不能拿到证。 它还以列举方式排除了 10 项简单加工,并写明这些情形“单独实施或组合实施”都视为简单加工——几道简单工序串在一起做,不会因为工序变多就变成实质性改变。这 10 项这里不逐条抄;核单时对着法令原文一项一项勾过去,别凭印象——标签上差一个字,性质就不一样。 关键的一条在第一条第二款:这份法令明文把“进出口货物原产地认证措施的认定”排除在适用范围之外。出口环节的原产地证按什么判,它不管——不是它说得不对,是它答的不是这道题。 第二节 第二套|出口这张证走的是 2018 年那套:31/2018/NĐ-CP 与 05/2018/TT-BCT 的产品特别规则 出口这张证,报一票、判一票,用的是另外一套,而且从 2018 年起一直有效。母法是 31/2018/NĐ-CP(2018 年 3 月 8 日),配套的操作口径在 05/2018/TT-BCT(2018 年 4 月 3 日)和它附录的产品特别规则里。产品特别规则(PSR),说白了就是“哪个产品按哪条判据判”的那张表,逐产品列;同一个大类里不同税号,规则也可能不同。 这套规则先做一次两分:这票货物是“完全获得”,还是“实质性改变”。完全获得指在越南境内完全生长、开采、收获,或完全用越南本地材料生产出来的货物——这条路径没有比例可算,判的是来源本身。 不属于完全获得的,就要过“实质性改变”这一关,三条路径:一是税则号改变(CTC),二是价值成分(区域价值含量达到该产品规定的比例),三是特定工序(该产品被规定必须经过某道工序)。三条不是随手挑一条,先看 PSR 给这个产品规定的是哪一条或哪几条。三条都走不通的情形是存在的——这也是接单时该提前说清的一句:在越南加工过,不等于就能拿到越南原产地证。 CTC 还要分三级:前二位(章)、前四位(节)、前六位(条)。规则写的是前四位还是前六位,判出来的结论可能完全不同——“税则号变了”这句话单独说是没用的,要问清变到哪一级。 价值门槛同理,不是全品类一个数:每个产品在 PSR 里各写各的,基数也随协定变。有原文可核的一条是 EVFTA 用出厂价;其余协定的基数定义,要逐份对着协定文本核。 第三节 “30%”在两套规则里各是什么 回到客户那句话。他记住的是“30%”,而这个数在两套规则里,指的不是同一件事,也不站在同一个位置上。 “30%”这个数你在两条线上都会看到,但它不是同一个 30%。出口拿原产地证,走的是 2018 年那套法令加工贸部通知里的产品特别规则——门槛逐产品查,税则号改变可能是前二位、前四位或前六位;2027 年 1 月 1 日才生效的那份新法令,管的是在越南国内市场上贴“越南原产”标签,固定用四位税则号改变或 30% 越南价值含量,基数还专门定义了“出厂价”。两套规则、两个场景,数字撞了,规则没撞。 所以有两件事别做。一是别把 30% 当成出口侧的统一门槛:出口侧的门槛不是一个数,是一个“逐产品查 PSR”的动作,同一个 30% 在这个产品上可能根本不适用,它要的可能是前四位改变,或者某道工序。二是别拿 2027 年那份的 30% 去答出口的问题,那份的第一条第二款已经把出口原产地认证排除在外了。 第四节 出口这一套里,接单要核的 5 件事 ① 判定路径:这票走“完全获得”还是“实质性改变”;属实质性改变的,再看 PSR 规定的是 CTC、价值成分还是特定工序(31/2018 第 3 条、第 7 条)。路径错了,单证备得再整齐也对不上。 ② 工序:越南这一段是不是只到简单组装、换包装、贴标、保税仓换包装。23535 号公文(2026 年 10 月下旬下发、转发工贸部 8744 号公文,无“生效日”概念,已在执行)口径很直:仅经转口、换包装或简单加工,不足以确立越南原产地。四类原产地欺诈行为,逐条对号: 第一类 简单加工即贴标:从国外进口零部件或半成品,仅作简单组装或简单加工、未满足实质性改变标准,却以越南原产商品名义出口; 第二类 多家法人拆分订单:通过多家关联企业分别进口零部件,各自完成简易组装后整合成成品出口,以此隐匿真实原产地信息; 第三类 原产地证书造假:申请 C/O 时隐瞒原材料真实来源、虚增本地原材料占比,或循环使用同一套发票重复申请; 第四类 保税仓换包装:在保税仓库内擅自更换包装、重新贴标、拼柜后出口第三国或进入越南国内市场,未报备即按原产地欺诈论处。这一条报关行最容易踩。 ③ 单证三段:采购、加工、申报能不能对上。三份文件指向同一套举证包: “原料采购这一段的采购发票与原材料清单、进口这一段的报关单、生产这一段的生产过程记录与工厂设计报告/工艺说明——采购、加工、申报三段能互相印证,是这三份文件共同指向的东西。” 三组出处不同:17552 是“采购发票/生产过程记录/工厂设计报告”;23535 是“原料采购单据/进口报关单/生产流程记录”;384 号第九条是“采购发票/原材料清单/生产工艺说明”——三个文件、三种说法,不混成一份用。这些字段能不能一次调出来,决定你是十分钟查完还是半天翻文件夹。 ④ 出证与受理:2026 年 8 月 1 日起,签发权限已分权到地方(26/2026/TT-BCT、40/2025/TT-BCT、146/2025/NĐ-CP)。规则没变,变的是递材料的那一级;递错一级就是一轮退件重排。 ⑤ 事后:证出了不等于结束。签证后仍可核查,档案至少保存 5 年(31/2018 第 28 条、第 30 条);申报结构怎么写,看 33/2023/TT-BTC 第 5.1 条。 客户还会问:这票出得去吗,会不会被追?分两层答。 【可以确认的】未发生实质加工、未满足实质性改变标准的货物,在越南出口环节存在被拦截、C/O 申请被驳回的实际风险——这一点多源一致;处罚手段见 2026 年 6 月 16 日 17552 号公函:扣货、立案调查、行政罚款、暂停清关资格、列入黑名单、上报工贸部。 【属于行业转述的】“进入海关重点风控名单”“后续所有出口业务查验比例上升”这两步,只在中文行业转述里出现,未见可核的官方表述,按转述标注,不作为确定流程。 更值钱的一句:10 月这份公文是把清单更新了一遍,没另设新罚则——罚则仍是 6 月那份公函里的那一套。 核单卡 · 接单前过一遍 出口原产地证接单前,核这 5 件事 ① 路径:完全获得,还是实质性改变;实质性改变走哪一条 ② 工序:越南这段是不是只到简单组装、换包装、贴标、保税仓换包装 ③ 单证:采购、加工、申报三段能不能对上 ④ 出证与受理:2026 年 8 月 1 日起签发权限已分权到地方,别找错受理机关 ⑤ 事后:签证后仍可核查,档案至少保存 5 年 以上为核单顺序建议,具体认定以海关与原产地证签发机关结论为准 第五节 收尾:客户再来问时怎么回 客户再来问,三句以内说完: 第一句,交代时态:出口这张证按 2018 年那套判,一直有效;2027 年那份到 2027 年 1 月 1 日才生效,管的是国内贴标。 第二句,交代判据:能不能算越南原产,看这个产品在 PSR 里规定走哪条路径,不是看一个统一的 30%。 第三句,交代动作:把这票的采购、加工、申报三段单证凑齐,工序先自己核一遍。 【实操】话要落到单证上:接单时把三段单证齐不齐写进记录,缺哪段标出来,让客户出货前补齐;已出证的,按 5 年期限单独存档,别和当期材料混放。 和 11 月 1 日那期不是一件事:那期讲进境粮食检疫的自评估,卡在进口侧;这期讲出口侧的原产地规则与单证留存,环节不同,规则也不同。 下一篇把实质性改变的三条路径拆开,一个产品一个产品讲怎么在 PSR 里对号。有动静,第一时间说。 报关易是深关通旗下产品,深关通科技为广东省商务厅、深圳商务局指定阳光化服务商。 本文依据 384/2026/NĐ-CP、31/2018/NĐ-CP 及 05/2018/TT-BCT 产品特别规则、23535 号公文、17552/CHQ-GSQL 号公函、26/2026/TT-BCT 等文件整理,仅作业务参考,不构成法律意见。其中 384/2026/NĐ-CP 于 2027 年 1 月 1 日方生效,其余文件执行口径以原文及主管机关发布文本为准;具体认定以海关与原产地证签发机关结论为准。
海关总署就《加工贸易单耗管理办法》公开征求意见,意见已在 10 月 27 日截止——这是征求意见稿,不是新规。 上一期讲的那七部规章,是已经改完、11 月 1 日就要施行的——你是在倒排工期。这一期讲的是一份还在征求意见的稿子,条文一个字都还没生效,生效日期在稿子里还留着“XX 年 XX 月 XX 日”的空。所以这一期不是叫你去改材料,是叫你在正式稿出来之前,先把自己账册里那几处等着被问的地方看清楚。 也和 10 月 23 日那篇跨境电商保税进口的组套申报不是一件事:那篇讲清单怎么并单,这篇讲手(账)册的单耗怎么申报、怎么核销、留什么证据。两条业务线的账册不是同一本。 删的是标准,接上的是证据。以前对着标准报,以后拿得出证据解释你报的数。 第一节 这份稿子动了哪一刀,没动哪一刀 条数上,现行办法是 5 章 30 条,稿子拟调为 4 章 20 条。少掉的 10 条不是均匀分布的:一半集中在第二章,另一半是一组以“海关核定”为中心的程序条款。条数从 30 到 20 是编制层面的变化,操作员今天下午不用因此改任何一份材料,但它把删减的位置标出来了。 硬的一刀在第二章。现行第七至十二条讲的是单耗标准,一共 6 条,稿子把整章删了。单耗标准说白了,就是海关公布的一批商品的单耗数值,你报的时候跟它对上号就行。标准本在的时候,报核就是拿数值对数值;标准本撤了以后,这一栏拿什么对,是下面几节要说的事。修订说明给的理由很具体:现在执行的标准涉及 1192 个商品,全部是 2017 年以前制定的。 这批标准是一批一批发出来的:155 号、218 号、240 号、243 号公告,逐批发布、逐批补充,汇成那 1192 个商品的清单。 删这一章之前,替代办法已经在 17 个海关试过,黄埔、济南都在其中。先试点、后删章,顺序是这样的。修订说明的原话是“下一步将全面实施单耗参数化管理模式”。换的是管理方式,不是取消管理:标准本撤了,管这件事的条款落在第五条。 至于什么时候生效:稿子第二十条的施行日期,原文还是“XX 年 XX 月 XX 日”。这个空没填,所以今天要做的不是改材料,是对账。 第二节 先确认你在哪一档:报核前申报按信用分三档 现行办法里,报核前申报单耗只有一条路:确有正当理由,还要书面申请、经海关批准。理由由企业写、海关批,能不能过,看的是理由和材料够不够。稿子第八条把这条路拆成了三档。报核前申报单耗,意思是报核之前就把单耗报上来,不和报核放在同一个时点。 高级认证企业、认证企业,可以自主选择报核前申报;常规企业经海关同意,可以选择。三档的差别落在“要不要经海关同意”这一步上:前两档稿子给的是“自主选择”,第三档写的是“经海关同意”,同一件事,差的就是这一道同意。分档看的是企业信用状况,不是账册大小。 这套做法此前已在南京、宁波等 12 个海关试点,具体是哪 12 个,以稿子的说明为准。稿子没写“经海关同意”要看哪些材料、多久给答复,这一段在文件里是空的。 【实操】先确认自己在哪一档:把企业信用等级、认证状态从关务档案里调出来,和拟走报核前申报的账册列在同一张表上,一本账对一行。 【实操】属于自主选择档位的,把“谁决定、依据什么、从哪一期开始”写进内部记录;需要海关同意的,把申请与答复单独存档,不要和报核材料混放。同一本账册前后换过档的,把换档的时间点也记上。 第三节 留样:留什么、留多久、从哪天算 现行的留样要求是“成品样品+相关单证”,留的是实物。稿子改成了“样品,或者图样、图片、视频等”——这是形式上的放宽,实物不再是非留不可,一份看得清的图样、一段看得清工序的视频也算。 修订说明把报核前申报单耗的留样要求列为放宽项之一,放宽的正是两处:留样的形式,和上一节说的触发条件。 但同一份稿子里新增了一个期限:留样要保存三年,起算点是“自手册结案或者账册当期核销完成之日起”。这是第一次把“留三年”写进条文,现行条文里没有这个年限。 起算点有两个,不是一个统一的日历日:走手册的,从手册结案之日起算;走账册的,从当期核销完成之日起算。同一本账册,每期核销完成时间不同,起算日就不同,到期日也就不是一个日子。常见的情形是一本账册今年做完一期核销、明年还要再做一期,两批留样的到期日就差出一年。 【实操】留什么,按料件、按成品、按工序三个方向各对一遍:哪一类光靠一张图说不清,就补视频或者留实物;能说清的,图样、图片就够,不必为了“齐全”堆样品。三个方向对完,把每一份留样和对应的账册期号挂上。 【实操】谁保管、换人怎么办:留样台账写清保管人、存放位置、形式(样品、图样、图片、视频)、对应的手册号或账册期号;视频要写清是从哪道工序到哪道工序,留了多长时间。人事变动时做交接记录,别让台账跟着人走。 【实操】把在执行的账册按结案、核销时间排一遍,倒推哪几本今年就进入三年保管期,先把存放位置和保管人定下来,再排补图样、补视频的先后——顺序按哪几本先到期排,不按账册大小排。 第四节 标准没了,替代品是参数加抽查:被验的时候拿什么出来 单耗标准取消这件事,替代品写在稿子第五条:对重点行业、重点商品实施单耗参数化管理。整章删掉之后,接上来的口子就是这一句:删掉的是公布数值的那本标准本,接上的是按重点行业、重点商品来定单耗参数。 参数化管理不是把申报变成自由填写:单耗照样要申报,变的是确定依据——从对照公布的标准数值,变成按重点行业、重点商品的参数来定。稿子用的词是“参数化管理”,不是“免申报”,这两个词别混。 这套办法此前已在黄埔、济南等 17 个海关试点。在执行的标准涉及 1192 个商品、全部是 2017 年以前制定的,这是删掉整章的理由。 标准没了,海关靠四道程序往下验:第十二条抽查审核,第十三条给出验核方法,第十四条单耗质疑,第十五条审核处置。四道是接着走的,不是四选一:前两道讲海关怎么查,后两道讲查出问题以后怎么定性、怎么处置。 验下来不相符怎么办,稿子写得很直:应当变更单耗;不按要求变更的、已经核销且不相符的、涉嫌违法的,实施稽查。 【实操】被验的时候要拿出来的东西,稿子没有指定清单,但从这四道程序能反推出三类:单耗计算过程与工艺说明、留样、成本账(原料领用、产出数量、损耗记录)。三类要能互相对上,缺哪一类就先补哪一类。 【实操】还有一处变了:旧稿里对“海关核定”不服可以申请复核(第二十三、二十五、二十六条那一路),这组程序被删了。改的是争议的入口,不是判定标准。以后有争议,走的是对稽查结论陈述、申辩、复议、诉讼。 第五节 账册里四个口径要改,其中一个是变紧的 账册这一侧,稿子有四个口径要改:三条是分开报,一条是变紧。四个口径分别落在第七条、第九条、第十条、第十一条上。 第七条要求净耗与工艺损耗分别申报。这两个词很多人混着用:净耗是物化进成品里的料件量,工艺损耗是加工过程中按工艺必然损失掉、进不了成品的那部分。第七条要的是两列数:进成品多少、工艺上损耗多少,分开填。 净耗与工艺损耗的区别,一句话记:进成品的算净耗,工艺上跑掉的算工艺损耗。落到申报上,这两列数都要有来源,工序说得清,两列就分得开。分不开的时候,按工序倒推:一道工序投多少料、出多少件、剩下多少边角。 第九条讲的是比例:同一料件既用于保税又用于非保税时,比例要报清楚。报的是分摊依据,也就是按什么比例把同一料件的耗用分到保税和非保税两边。把非保税那部分的耗用算进保税单耗,是容易出错的地方。 第十条是损耗列举:非工艺损耗的情形从 6 项调为 5 项。这一处是稿子里明确变紧的地方——可列的情形少了,不在那 5 项里的损耗,就不能再按列举项报,怎么处理要按稿子别的条款重新对。少掉的是哪一项,稿子在这一条里没有点明,这一处要对着原文列举逐项勾,不能凭印象。 第十一条列的是不再适用单耗变更的情形,一共四类。写法是“除外”:这些情形下不再走变更这条道。稿子在这一条里没有逐项说明是哪四类,这一处要对着原文一项一项核,因为每一项都对应账册的一种状态。 【实操】把账册按状态分三类:还没报核的、已报核未核销的、已经核销的。第十一条四类情形逐条往上套,踩中的先标出来,标完再决定要不要动。 【实操】四个口径改完,申报表和内部成本核算表要同步改;只改一边,下次被问还是对不上。改完留个版本号,按日期编,改一次记一次,方便回溯。 第六节 稿子里没写的三件事 第一件没写的是区内企业。海关特殊监管区域内的加工贸易走的是另一套监管流程,区外这本手(账)册的做法不能直接搬过去;单耗怎么管,稿子没有单独交代,要不要另行规定,稿子里也找不到。 第二件是非重点行业。参数化只写了重点行业、重点商品;不在这个范围内的企业按什么报,稿子给的是“全面实施”这个方向,没写什么时候实施、按什么参数实施,也没写过渡期怎么走。 第三件是时间表。第二十条的施行日期还是“XX 年 XX 月 XX 日”,正式稿什么时候出,稿子没说,本篇也不猜。 这三处都没有过渡安排:既没写现行做法适用到什么时候,也没写由谁另行规定。也就是说,正式稿出来之前,这三类企业的账册改不改、按什么改,稿子里没有依据。 所以现在能定的是口径,定不了的是时间:口径对得上,就先对口径;时间没定,就不提前动账。

关注“报关易”公众号,获取最新动态


